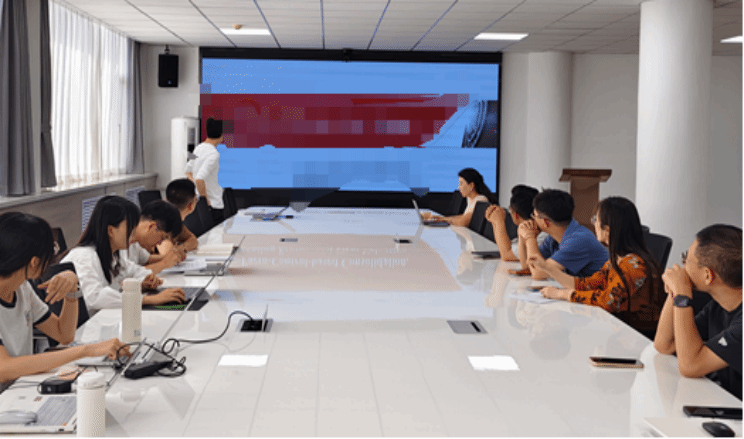
2026年9月29日,山西财经大学智能管理会计研究院在积雅楼四层工商管理一级学科工作坊成功举办学术分享会,本次会议由毛聚老师分享合并报表相关研究。活动由智能管理会计研究院副院长郭婧主持,研究院全体教师及部分研究生参加。
毛聚老师现任山西财经大学智能管理会计研究院讲师,博士毕业于中国人民大学商学院,2024年入选中国知网高被引学者TOP5%,2024—2025年为香港城市大学访问学者,主要研究领域为国资国企改革、财务会计、数字经济等。在学术研究方面,毛聚老师先后在《中国工业经济》《南开管理评论》《管理科学学报》《会计研究》《审计研究》《财经研究》《European Financial Management》等国内外权威期刊发表学术论文十余篇,参与国家社会科学基金重大项目、国家自然科学基金面上项目等国家级项目多项。多篇论文被《新华文摘》论点摘编、人大复印报刊资料《财务与会计导论》(理论版)全文转载,多篇资政报告获省部级采纳,具有较强的学术影响力与社会服务能力。
在汇报环节,毛聚老师聚焦“实质性控制下合并报表选择的机会主义行为”这一会计领域的重要问题。该问题直接关系到合并报表信息质量、资本市场资源配置效率以及国企考核与监管的有效性,具有重要的理论与现实意义。毛聚老师详细介绍了合并报表控制标准的制度变更,梳理了从“表决权标准”到“实质性控制标准”演进背后的制度逻辑与准则弹性空间,对现行控制标准下的自由裁量权进行了详细阐释,并利用国内独有的非上市被投资企业微观数据对其导致的经济后果进行了实证检验。
在交流研讨环节,与会师生紧扣研究主题展开深入讨论。该研究依托国内独有的非上市被投资企业微观数据,为观察控制标准变更下的自由裁量行为提供了难得的经验证据,具有明显的创新优势。同时,围绕准则制度背景、样本匹配不全与手工收集数据的测量误差、内生性识别、实证结果解读等关键环节,提出了进一步完善的具体建议。此外,研讨还强调,研究应更紧密地结合我国央企考核与国企经营实践的制度场景,让故事逻辑与本土制度背景深度契合,从而更好地回应合并报表信息质量、资本市场资源配置效率以及国企考核与监管有效性等现实关切。
最后,智能管理会计研究院副院长郭婧作总结发言。她表示,本次报告研究视角新颖,后续应继续打磨研究识别设计,理顺实体理论、所有权理论争议之间的逻辑链条,在理论贡献与实务启示之间实现更好平衡,不断提升研究结论的说服力。未来,研究院将继续搭建学术分享交流平台,鼓励师生深耕本土会计问题,产出更高质量的学术成果。
供稿:武越
责编:张琪
复审:任志元
终审:郭婧

